Zmiana i jej znaczenie
Przed wysłaniem kolejnego formularza do działów firmy warto ustalić, według której wersji ESRS będzie przygotowywany raport. Ta decyzja wpływa na zakres zbieranych danych, metodykę i opis podstawy sporządzenia sprawozdania.
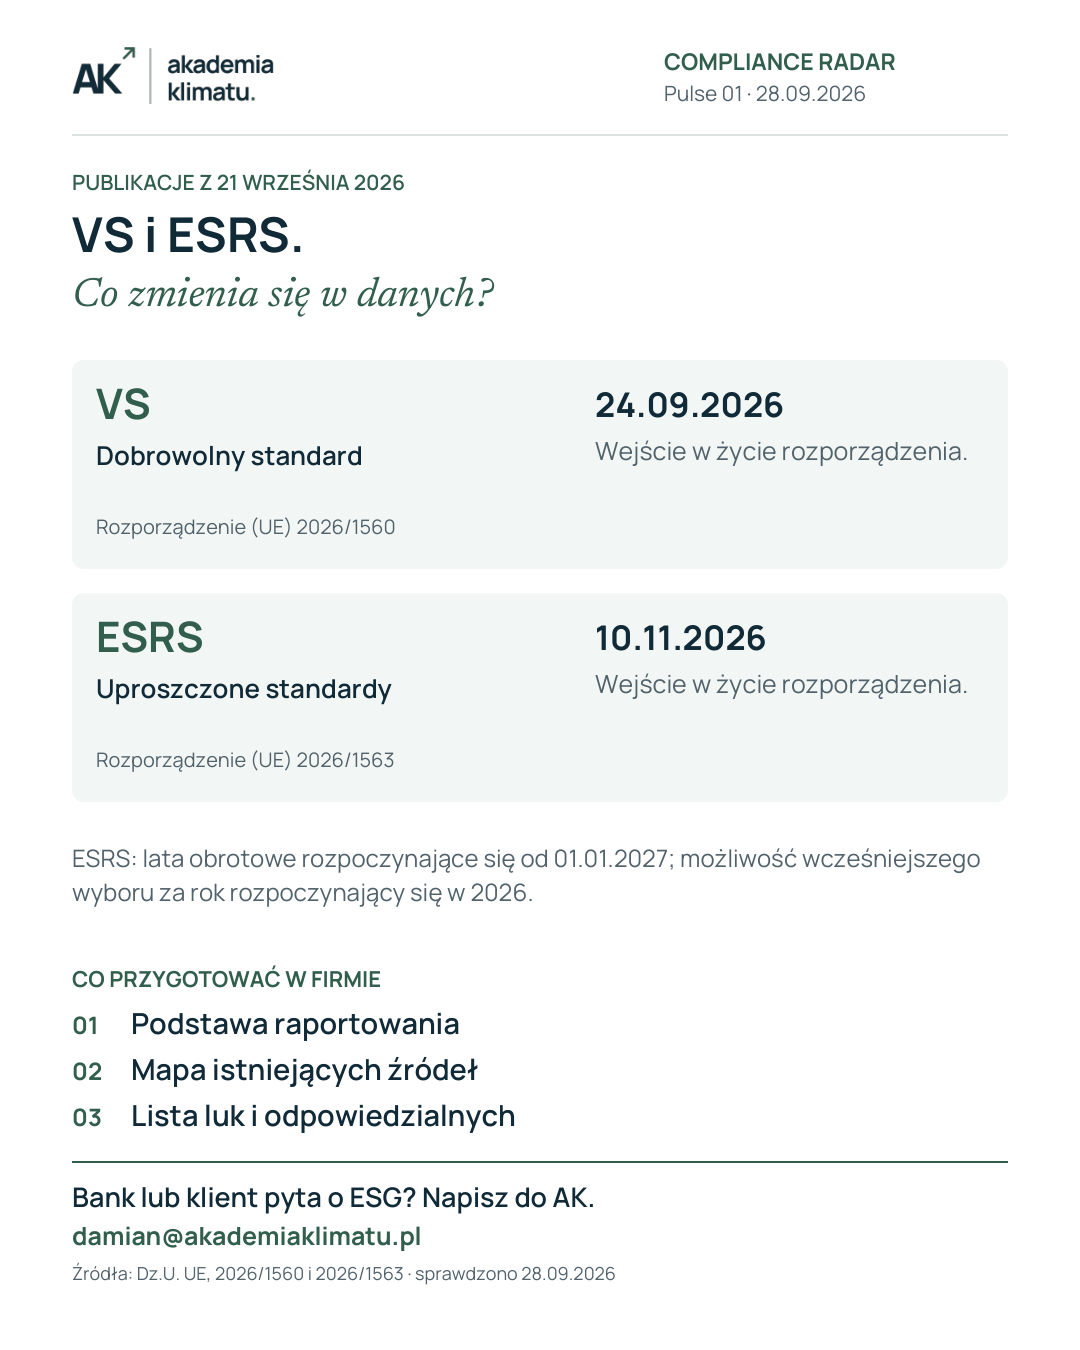
21 września 2026 r. opublikowano rozporządzenie Komisji (UE) 2026/1563 dotyczące uproszczonych ESRS. Wejdzie ono w życie 10 listopada 2026 r. i będzie stosowane do lat obrotowych rozpoczynających się 1 stycznia 2027 r. lub później. Dotyczy standardów używanych przez jednostki objęte właściwymi obowiązkami sprawozdawczymi; sama publikacja nie oznacza objęcia każdej firmy obowiązkiem CSRD.
Za rok rozpoczynający się w 2026 r. przewidziano wybór
Przepisy przejściowe pozwalają jednostkom objętym zakresem rozporządzenia korzystać z nowych standardów już za rok obrotowy rozpoczynający się pomiędzy 1 stycznia a 31 grudnia 2026 r. Możliwe jest również pozostanie przy dotychczasowych ESRS, w wersji uwzględniającej wcześniejsze zmiany. W tym wariancie przewidziano możliwość zastosowania określonych zwolnień z nowego rozporządzenia.
Przykłady wskazane w art. 2 obejmują podejście odgórne do oceny podwójnej istotności oraz wybrane ułatwienia dotyczące zakresu danych. Nie jest to swobodne łączenie dowolnych zapisów obu wersji. Przyjętą podstawę trzeba jasno wskazać w sprawozdaniu.
Trzy decyzje przed kolejną zbiórką danych
Najpierw zakres podmiotowy. Ustalamy, która jednostka raportuje, jaki okres obejmuje opracowanie i z czego wynika obowiązek lub potrzeba raportu.
Następnie standard. Wybór wcześniejszego zastosowania nowych ESRS lub pozostania przy dotychczasowej wersji wymaga oceny dostępnych danych, wykonanych prac i przepisów przejściowych. W przypadku raportu podlegającego atestacji warto uzgodnić podejście również z podmiotem ją prowadzącym.
Na końcu konkretne pliki. Aktualizujemy listę danych, przypisanie źródeł i odpowiedzialności oraz szablon raportu. Uproszczenie standardu nie oznacza automatycznie, że można usunąć dane wymagane niezależnie przez bank lub inne przepisy.
Rezultat dla zespołu i zarządu
Praktycznym wynikiem przeglądu jest krótka notatka o wybranej podstawie raportowania oraz mapa zmian: co zachowujemy, co dostosowujemy i jakie luki pozostały. Dzięki temu działy otrzymują spójną prośbę o dane, a zarząd zna decyzje i odpowiedzialności.
W Akademii Klimatu pomagamy przełożyć zmianę standardów na taki zakres pracy. Zaczynamy od istniejącego raportu i źródeł, a następnie uzgadniamy niezbędne dostosowania.
Źródła: Rozporządzenie (UE) 2026/1563 — art. 2–3Ministerstwo Finansów — uproszczone ESRS