Zmiana i jej znaczenie
Firma otrzymuje ankietę ESG od odbiorcy, równolegle bank prosi o dane do finansowania, a wcześniejszy raport jest już w firmowym folderze. Publikacja nowego standardu to dobry moment, aby sprawdzić zakres tych wymagań i wykorzystać przygotowane wcześniej informacje.
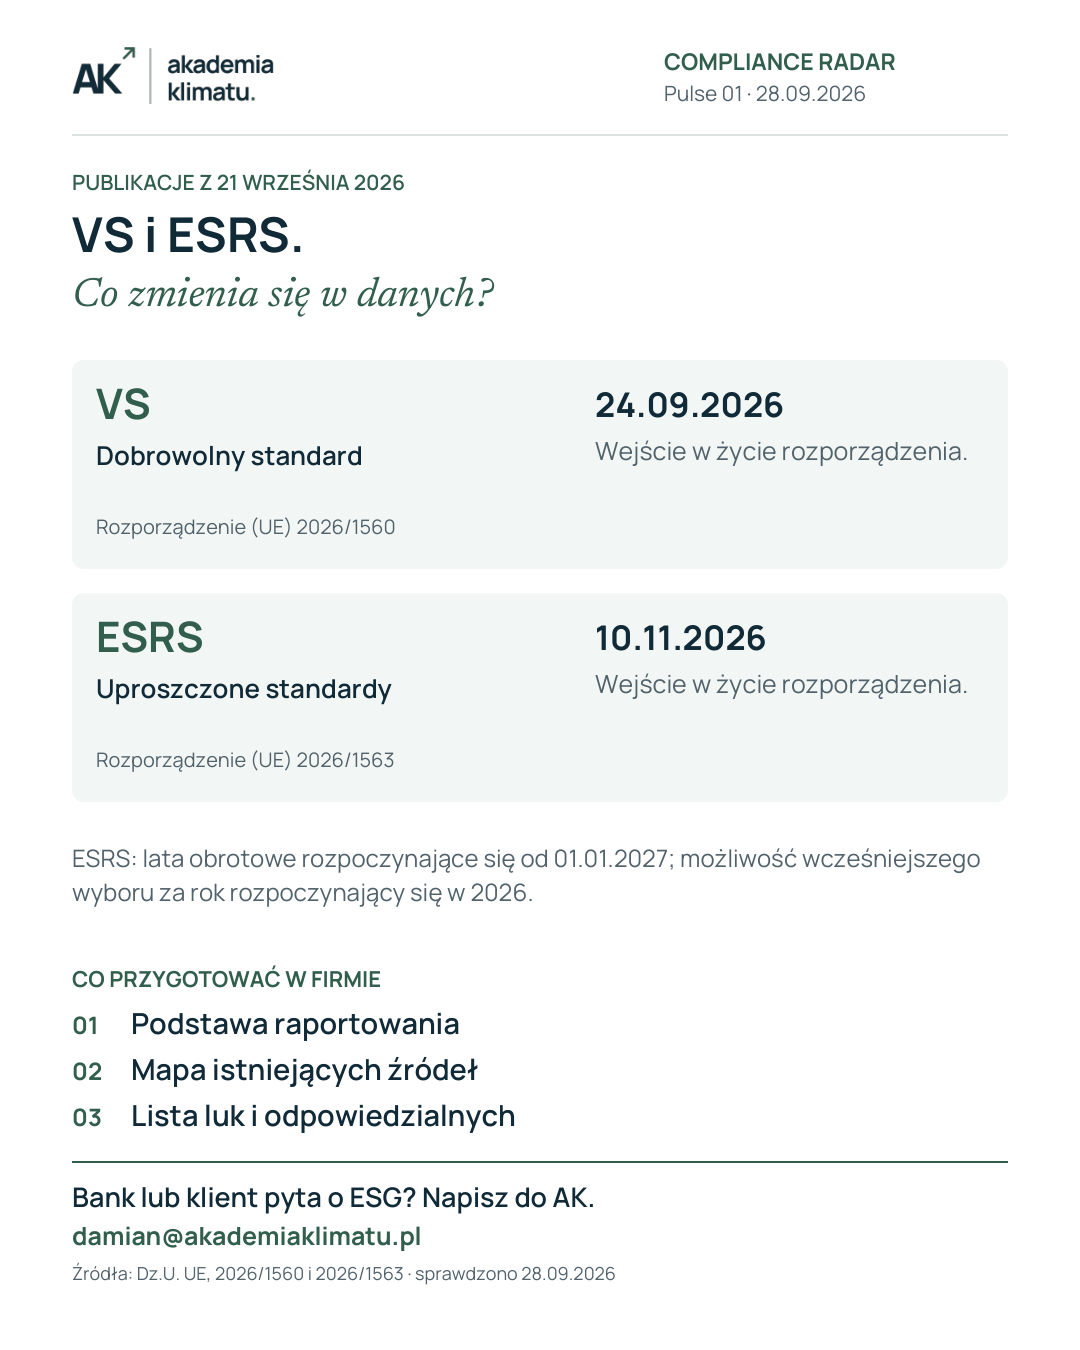
21 września 2026 r. opublikowano rozporządzenie Komisji (UE) 2026/1560 ustanawiające VS — dobrowolny standard raportowania rozwijający wcześniejszy VSME. Rozporządzenie weszło w życie 24 września. To istotny punkt odniesienia dla firm przekazujących dane o zrównoważonym rozwoju swoim partnerom.
VS pozostaje standardem dobrowolnym
Jednostki nieobjęte obowiązkową sprawozdawczością wskazaną w dyrektywie o rachunkowości mogą korzystać z VS dobrowolnie. Samo ustanowienie standardu nie nakłada na każdą firmę obowiązku przygotowania i publikacji raportu ESG.
Standard zachowuje strukturę modułu podstawowego i kompleksowego. Wybór zakresu powinien odpowiadać celowi opracowania oraz zasadom standardu. Osobno trzeba sprawdzić, czego oczekuje konkretny bank, kontrahent lub centrala grupy.
Co obejmuje limit informacji od dostawców?
Rozporządzenie określa limit informacji z łańcucha wartości. Ochrona dotyczy jednostek, których średnia liczba zatrudnionych w poprzednim roku obrotowym nie przekracza 1000 osób. Zakres limitu wyznaczają punkty danych z załącznika II.
Przepisy dotyczące limitu będą stosowane do lat obrotowych rozpoczynających się 1 stycznia 2027 r. lub później. Dotyczą informacji zbieranych na potrzeby sprawozdawczości CSRD. Nie ograniczają automatycznie wszystkich pytań banków ani wymagań wynikających z innych przepisów. Wymagania umowne również potrzebują odrębnej analizy.
Praktyczna konsekwencja: zanim firma powoła się na limit, powinna ustalić cel zapytania, podstawę żądania i to, czy spełnia kryteria ochrony.
Co warto przygotować w firmie?
Na początek wystarczy krótka mapa wymagań. Dla każdego odbiorcy należy wskazać cel odpowiedzi, właściwą spółkę lub obiekt, okres danych i termin. Następnie można przypisać dostępne źródła: raport, faktury, zestawienia kadrowe, rejestry środowiskowe i polityki.
Rezultatem powinny być trzy konkretne elementy:
Dotychczasowe dane pozostają użyteczne, ale ich zgodność z nowym zakresem trzeba sprawdzić. Nowa publikacja nie oznacza sama w sobie, że historyczny raport wymaga ponownego wydania.
- Podstawa raportowania — jaki standard i zakres przyjęto oraz dla jakiego odbiorcy.
- Bank danych ze źródłami — informacje przypisane do podmiotu, okresu i osoby potwierdzającej.
- Lista luk i decyzji — co trzeba uzupełnić, kto odpowiada i kiedy wynik będzie potrzebny.
Jak pomaga Akademia Klimatu?
Zaczynamy od konkretnego wymagania i materiałów, które firma już posiada. Porównujemy zakres z właściwym standardem i oczekiwaniami odbiorcy. Następnie ustalamy braki, odpowiedzialności i rezultat: odpowiedź na ankietę, zestaw danych lub raport.
Tak działa nasza Low-Input Method — wykorzystanie istniejącej pracy i ograniczenie zbędnych pytań do zespołu. Zakres opracowania i sposób przekazania dokumentów uzgadniamy przed rozpoczęciem.
Źródła: Rozporządzenie (UE) 2026/1560 — art. 1–4 i załącznikiMinisterstwo Finansów — VS